国产模型「消失」的七周:Kimi K3.1 只闻其声
最近两个月刷 AI 新闻的人,多少都有一种体感:国际上模型发布你方唱罢我登场,国产模型却像是集体按了静音。我们把这个体感拿去和各家官方发布记录逐日对了一遍账,结论比体感复杂一些:空窗是真的,但起点不是八月,是九月;销声匿迹也不准确,真实的情况是造势没停、落地很少。
先把时间线摆出来:空窗不是从八月开始的
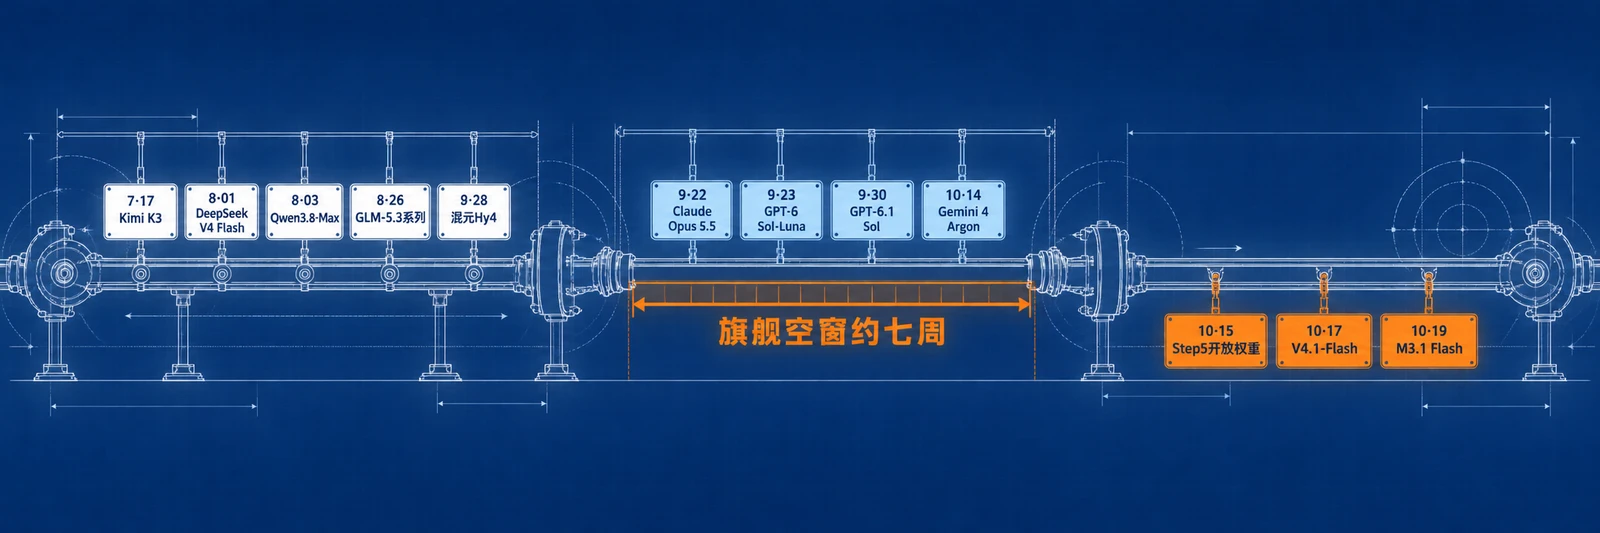
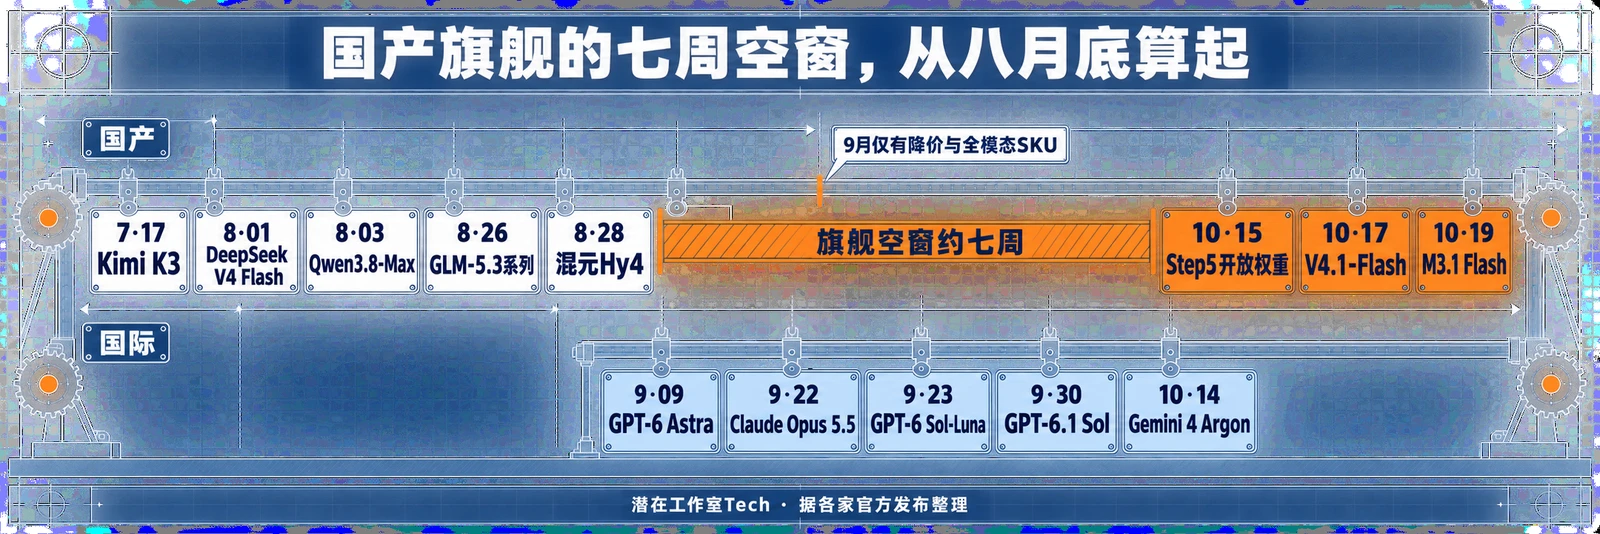
这波高潮的起点在 7 月 17 日:月之暗面当天发布 Kimi K3,2.8 万亿参数,是当时全球最大规模的开源模型,权重、技术报告和关键 Infra 技术同步开放,国产开源的标杆就此立住。八月接着是密集发布月。8 月 1 日 DeepSeek 开源 V4 Flash 0731,2840 亿参数、MIT 许可,Artificial Analysis 智能指数 50 分进开源前三;8 月 3 日阿里发布 Qwen3.8-Max,2.4 万亿参数(激活 950 亿),首次把 Qwen-Max 级别的权重拿出来开源;8 月 26 日智谱上线 GLM-5.3-Flash,三天后又开源 GLM-5.3 权重,AA 指数 60 分,与 Kimi K3 并列开源第一;8 月 28 日腾讯混元发布 Hy4 preview,7700 亿总参数、100 万 token 上下文,直接开源上线。同一个月里,国际阵营最受关注的是 xAI Grok 4.6 和 Google Gemini 3.7 Flash,两边大体打平。
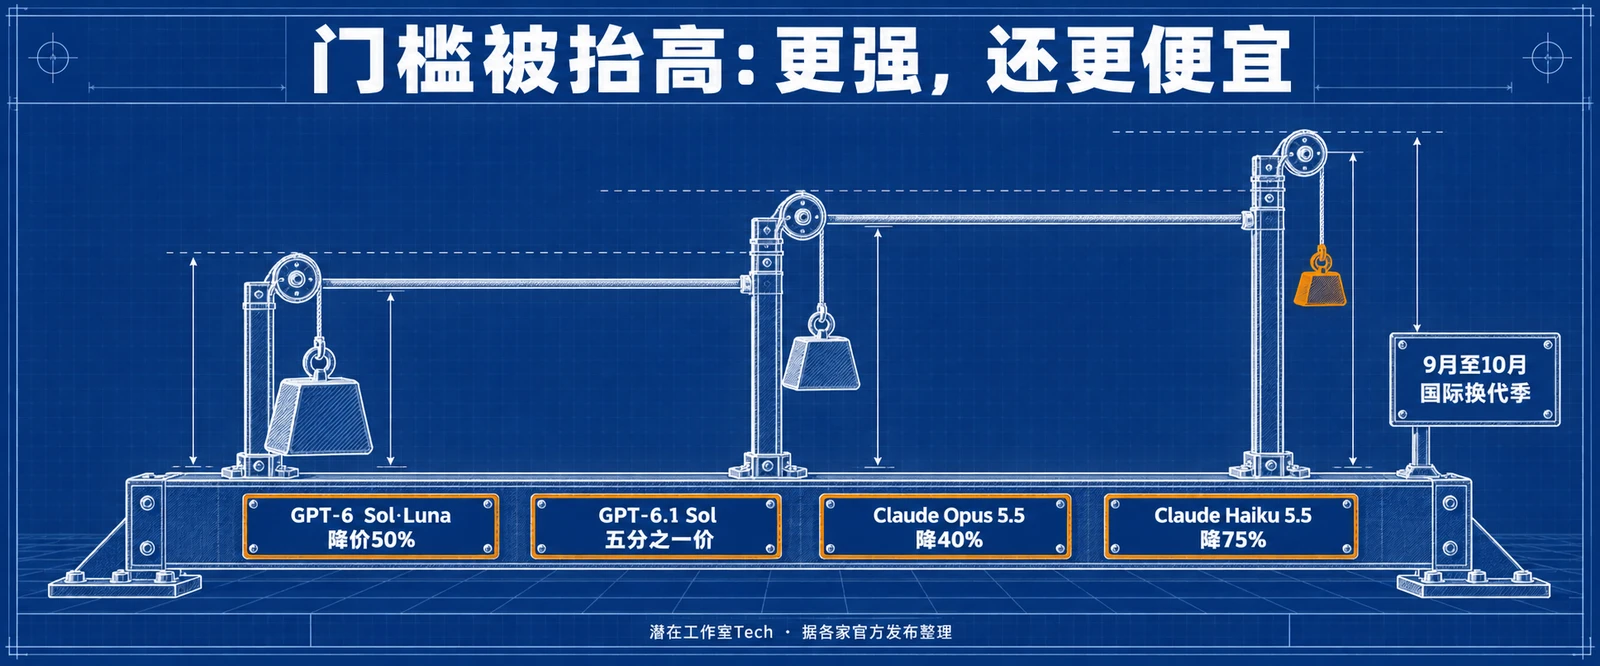
转折发生在九月。OpenAI 在一个月内连发四款:GPT-6 Astra(9 月 9 日)、GPT-6 Sol 和 Luna(9 月 23 日,API 价格比上代降 50%)、GPT-6.1 Sol(9 月 30 日,价格压到 Astra 的五分之一);Anthropic 发布 Claude Opus 5.5(9 月 22 日,成本较上代降 40%),Sonnet 5.5 随后把 AA 指数刷到第 2 名。这个月国产厂商并非完全没有动作,但动作全在 SKU 层:阿里 9 月 18 日上线 Qwen3.8-Omni-Flash 全模态模型,9 月 23 日一口气上新 5 款千问模型、价格最高降 95%;字节 9 月 17 日更新豆包 2.1 Pro 的 0915 版本。全是已有产品线的扩充和降价,没有一款新一代旗舰。
十月前两周,国际继续:Google 发布 Gemini 4 Argon(10 月 14 日),Meta 连发 Muse Wonder、Muse Wonder Full 和开源的 Muse Spark Open(8160 亿参数、100 万 token 上下文),Anthropic 补上最便宜的 Haiku 5.5,法国 Mistral 也发了 Large 4。国产阵营从十月中旬开始回温,但回温的形态值得细看。
从 8 月 29 日 GLM-5.3 开源算起,到 10 月 15 日阶跃星辰开放 Step 5 Preview 权重、10 月 17 日 DeepSeek 升级 V4.1-Flash 为止,国产旗舰级动作空窗了大约七周。体感的骨架是对的。
三款旗舰,三种造势
空窗不等于安静。这七周里,三款国产旗舰的造势动作没断过,但声与模的距离,每家不一样。
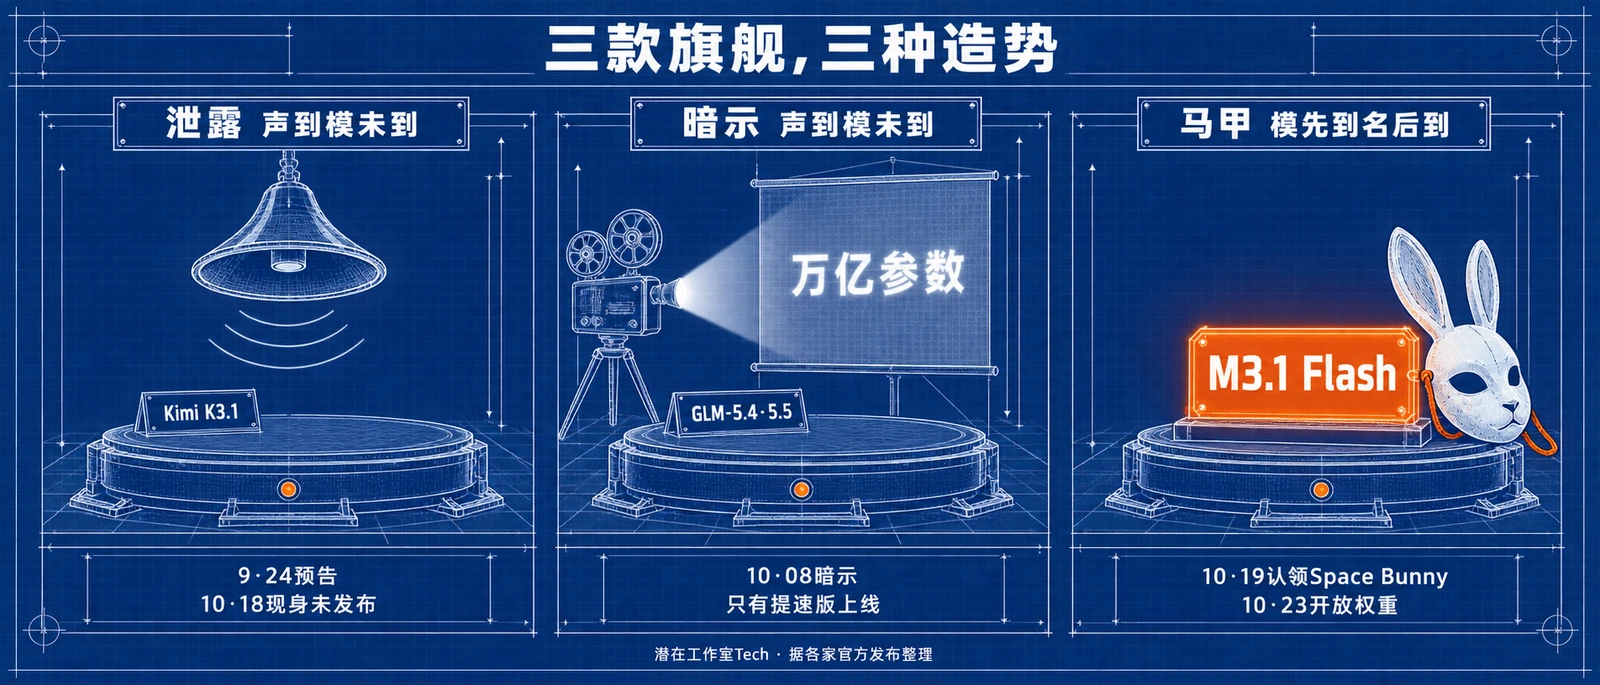
Kimi K3.1 是最典型的一个。月之暗面上一次发旗舰还是 7 月 17 日的 K3,当时全球最大规模的开源模型,8 月底还以 AA 指数 60 分和 GLM-5.3 并列开源第一,是国产开源公认的标杆。但此后三个多月,官方再没有任何旗舰级动作。9 月 24 日前后,多家媒体报道 K3.1 将在十月中旬发布;10 月 18 日,它以 2.8 万亿参数的体量在渠道里「现身」,截至我们发稿官方仍未正式发布。标杆沉默了三个月,续作预告一个月、现身两天,发布日期至今未知——只闻其声,不闻其模,K3.1 把这句话演了一遍。这个悬念我们一个月前就挂过账:《主力模型手感突变,Kimi在憋什么大招》那篇结尾猜它在憋东西,现在看憋的就是 K3.1,只是还没落地。
智谱走的是另一条路。10 月 8 日,官方对外暗示新一代 GLM-5.4/5.5,参数量万亿以上,还提到技术路线上要走「两条新路」;但同一时期真正上线的,是 GLM-5.3-Highspeed——现有模型的 490 token/s 提速版。新一代仍然停留在暗示里。
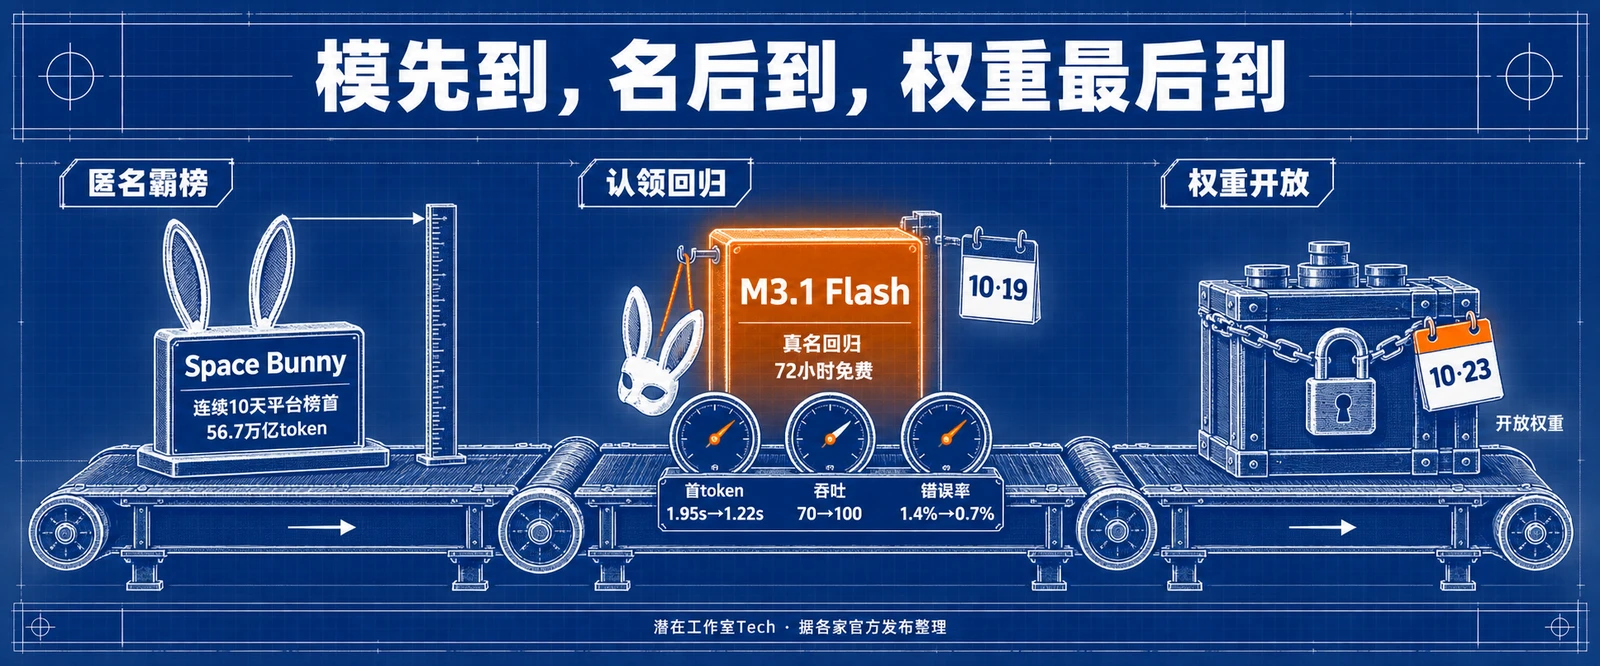
MiniMax 玩的是反向操作。它要造势的旗舰是 M3.1 正代,但先送到的是 Flash 前锋:10 月 19 日官宣 M3.1 Flash 并同步开卖,MiniMax API、M Plan 订阅和桌面版 MiniMax Code 当天可用,定价每百万输入 token 0.15 美元、输出 0.60 美元;同时认领了圈内已经猜了三周的事——OpenRouter 上那个匿名模型 Space Bunny,就是 M3.1 Flash 的早期版本。按 OpenRouter 的揭晓公告,Space Bunny 连续 10 天位居平台模型榜首,处理 56.7 万亿 token,是它运行过的所有匿名模型里处理量最高的一个;10 月 5 日悄悄离场,10 月 19 日顶着真名回归,前 72 小时免费。MiniMax 还交了一组匿名期用户反馈换来的改进:首 token 响应从 1.95 秒压到 1.22 秒,吞吐量从每秒 70 token 提到 100,错误率从 1.4% 降到 0.7%;基准测试成绩随发布同步放出:DeepSWE 73.7%、OSWorld V2 61.7、CyberGym 82%。这个前锋的效果在认领之前就被大规模公开用过(据报道匿名首周就有 20 万人使用)。但要看清它的位置:Flash 是效率档,不是旗舰——公告里真正的 M3.1 正代(Pro 模型)只说了「后续推出」。所以严格地讲,三款旗舰仍然无一落地,MiniMax 只是把「声」玩出了马甲这个新形态;模到了的部分,和我们想要的旗舰之间,还差一个正代。
与造势同步的还有资本和管制层面的三条新闻:DeepSeek 被曝接近完成至少 800 亿元融资,腾讯和宁德时代参与,并计划 2027 年初上市(10 月 7 日);商务部、科技部就出口技术目录修订征求意见,拟增列 23 项人工智能技术(10 月 16 日);美国国土安全部下令所有联邦文职机构移除 DeepSeek 及基于它开发的第三方产品(10 月 19 日)。国产 AI 的新闻版面没有空着,只是新闻的主角从模型变成了钱和规则。
小步没有停:刷分、权重与端侧
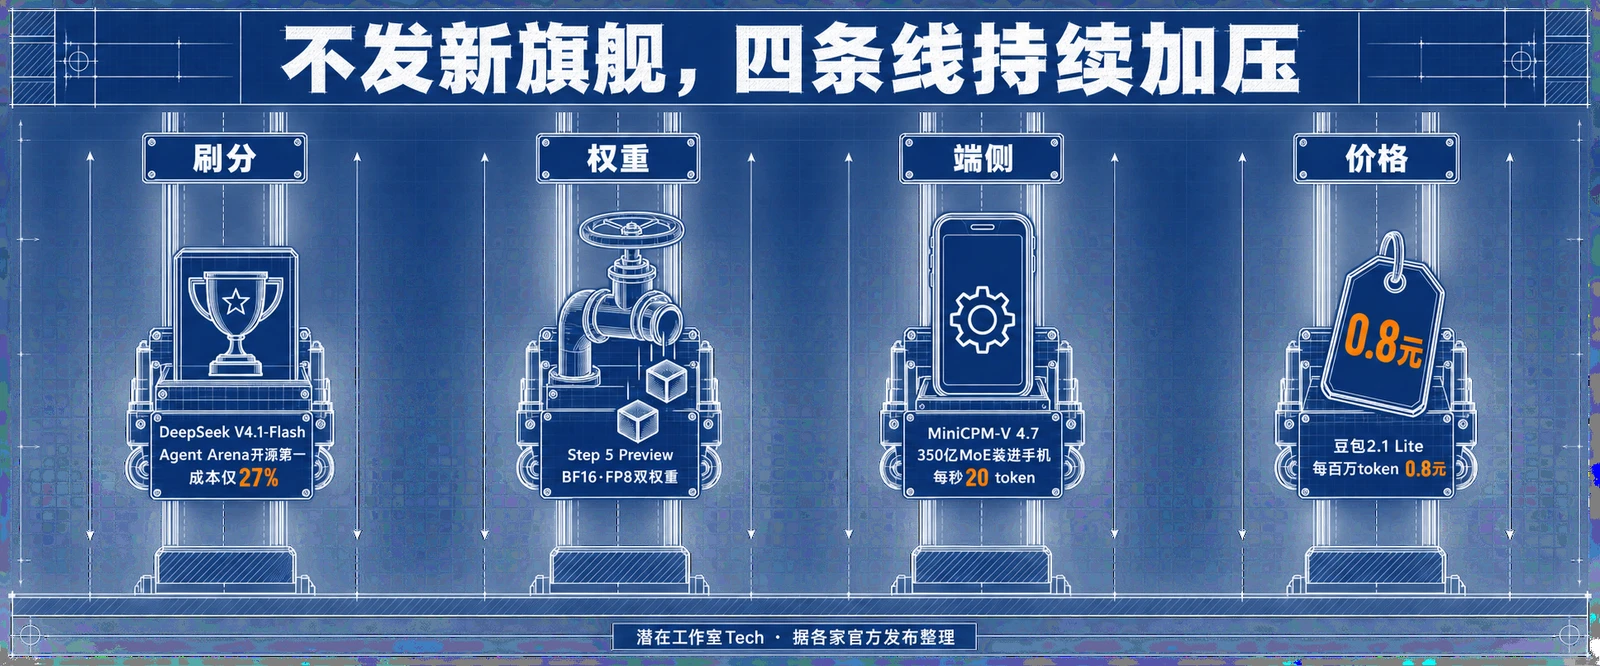
如果把视线从旗舰挪开,国产阵营这七周的技术动作其实是连续的。10 月 17 日,DeepSeek 把 V4.1-Flash 升级到 1017 版,API 价格不变,三天后这个版本登顶 Agent Arena 开源模型第一、总榜第 11,中位任务成本 0.20 美元,约为 GPT-6.1 Sol 的 27%。阶跃星辰 10 月 15 日把 Step 5 Preview 的 BF16 和 FP8 权重同时放上 Hugging Face 和 ModelScope。面壁智能 10 月 20 日公布 MiniCPM-V 4.7 的端侧方案,用前瞻专家调度把 350 亿参数的 MoE 塞进手机实时运行,iPhone 上实测解码超过每秒 20 token。字节的豆包 2.1 Lite 也在 10 月 18 日上架,输入价格压到每百万 token 0.8 元。
这些动作的共同点是:不发新旗舰,但在刷分、开放权重、端侧和价格四条线上持续加压。研发没有停,停的是「召开发布会宣布一个新一代」这个动作。
我们自己的榜单对账:国产在榜上没退
因为做 AA 周榜栏目,我们手上有 10 月 9 日和 10 月 17 日两期 Artificial Analysis 榜单快照,可以直接回答「国产是不是掉队了」这个问题。
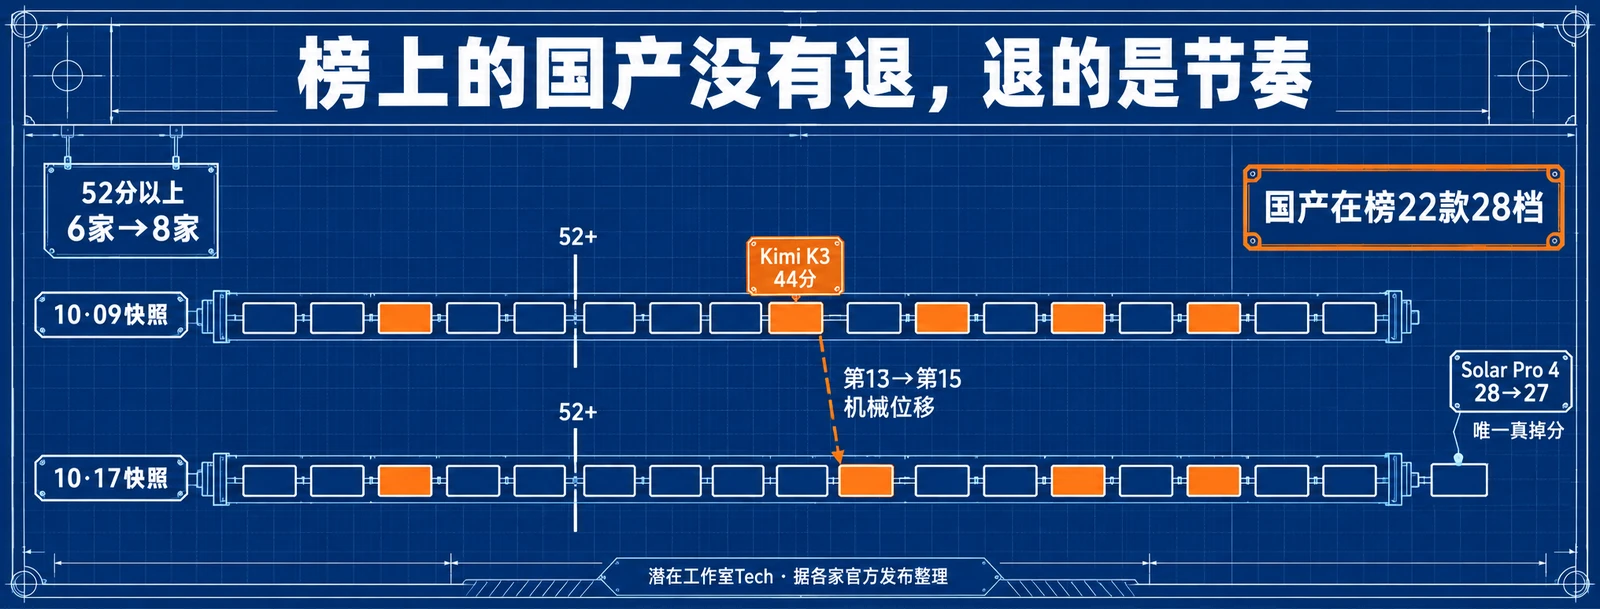
答案是:榜上的国产模型没有退。两期快照之间,国产模型在榜 22 款、按档位计 28 个席位;智能指数 52 分以上的第一梯队从 6 家扩到 8 家,新进的是 Meta 的 Muse Wonder 和 Muse Wonder Full——国产没有新进者,但也没有一个掉队。逐名次核对,名次的下移几乎全部来自新进者的机械挤压,唯一真实掉分的是韩国 Upstage 的 Solar Pro 4(28 分降到 27 分)。曾经的标杆 Kimi K3 分数没变(44 分),名次从第 13 滑到第 15,全是新上榜者挤的;8 月底与它并列开源第一的 GLM-5.3,折算到十月中的榜单仍在总榜前十五。
所以更准确的说法是:国产模型在存量榜单上原地站稳,在增量发布上停了七周。退的不是位置,是节奏。
瓶颈在哪:能确定的和只能猜的
为什么会出现这七周?能确定的部分有两条。第一条是发布门槛被国际换代季抬高了。九月到十月,GPT-6 全系、Claude 5.5 全系、Gemini 4 相继落地,而且一边提能力一边降价 40% 到 75%。在这个窗口里发布一款不能明显站住的新旗舰,效果可能不如不发——8 月底 GLM-5.3 的开源第一,放到现在发,首日的标题可能就变成了「落后第几名」。第二条是候选旗舰的体量集体上了一个台阶:K3.1 传闻 2.8 万亿参数,GLM 新一代预告万亿以上,更大的模型意味着更长的训练和对齐周期,K3.1 从「十月中旬」滑到「现身未发布」,本身就是周期压力的一个信号。
只能猜的部分也有一条:算力。DeepSeek 在这个空窗期里筹 800 亿元,用途没有披露;同一时期中美两边都在收紧与 AI 相关的技术规则。这些钱和规则与旗舰延迟之间有没有因果关系,目前没有公开证据,我们不作断言,只把三件事的时间摆在一起。
接下来一个月看什么
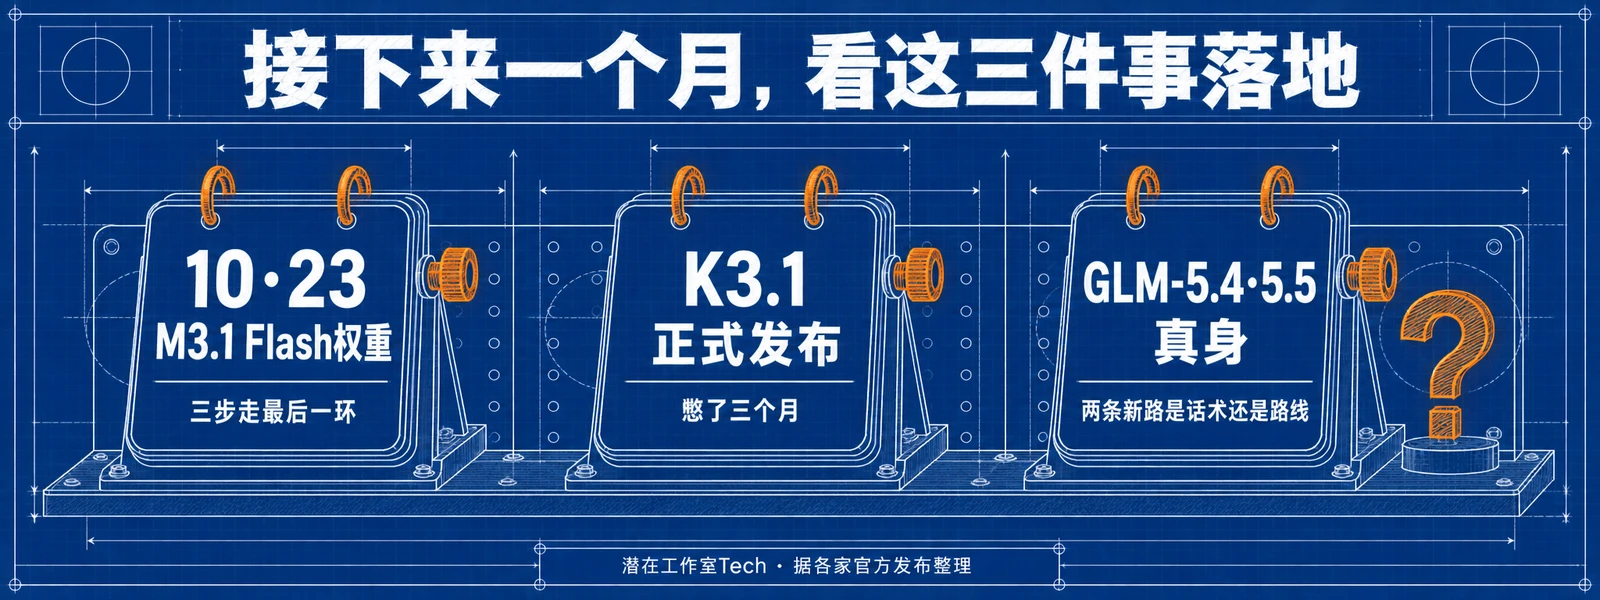
空窗期大概率正在收尾。MiniMax 是第一个观察点,而且有两层:10 月 23 日 M3.1 Flash 的权重开放,检验「先马甲、再认领、后权重」这条三步走路径的成色;公告里「后续推出」的 M3.1 正代,才是它真正的旗舰答卷。Kimi K3.1 的正式发布是第二个,2.8 万亿参数的真身落地,会直接回答「造势一个月值不值」;智谱 GLM-5.4/5.5 是第三个,它决定了「两条新路」是话术还是路线。三款旗舰里落地任何一款,「国产模型消失」这个说法就可以收回。
七周不发旗舰,在国际换代季的声量对比下显得很长;放在训练周期里看,它只是两次发布之间的正常间隔,只是这次间隔恰好撞上了对手最密集的一个月。
想看国产模型在榜单上的逐名明细,我们每周六更新的「AI大模型AA周榜」在做这件事,最近一期是 2026-10-17 期(含两期快照的完整变动比对);《同一个模型,每个榜都说它第一》那篇则解释了为什么「榜单第一」和「发布即被超」可以同时成立——看懂榜单口径,比追发布新闻更能判断这七周的分量。